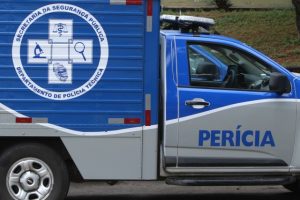
BOPE retira explosivo em balde no município de Gandu
Operação do BOPE em Gandu resultou na retirada segura de um fragmento explosivo encontrado em um balde, com procedimentos de destruição previstos em local adequado.

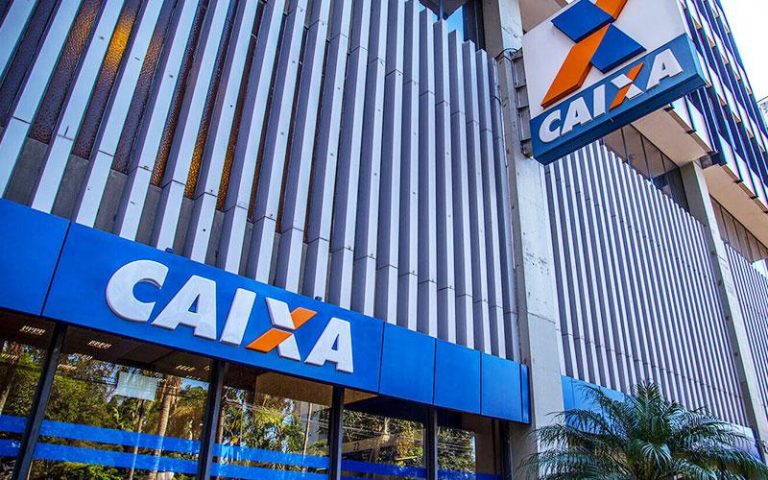
A Caixa Econômica Federal estuda aumentar os juros da casa própria, cobrados nos financiamentos habitacionais. A possibilidade foi confirmada nesta sexta-feira (13) pela vice-presidente de Habitação do banco, Inês Magalhães, durante a apresentação dos resultados do terceiro trimestre de 2026. O banco ainda não definiu quando nem em que proporção fará o reajuste, mas a decisão deve ser anunciada em breve.
Inês Magalhães afirmou que a instituição estuda a revisão da taxa e que a definição dependerá, em grande medida, do volume de recursos que o banco conseguirá disponibilizar no próximo período. A Caixa é a única entre os quatro maiores bancos que financiam imóveis no país que ainda não mexeu em suas taxas após o segundo turno das eleições. No fim de outubro, Bradesco, Itaú e Santander elevaram os juros mínimos para 15%, 12,95% e 12,49% ao ano, respectivamente, além da Taxa Referencial (TR). Com isso, os três passaram a cobrar acima do limite de 12% do Sistema Financeiro da Habitação (SFH).
Entre janeiro e agosto, a Caixa respondeu por 48,6% dos financiamentos imobiliários feitos com recursos da poupança, segundo levantamento da Associação Brasileira das Entidades de Crédito Imobiliário e Poupança (Abecip). No total do crédito imobiliário brasileiro, a instituição tem participação de 68,2%. Durante décadas, a caderneta de poupança foi a principal fonte desses recursos, por oferecer custo menor aos bancos, mas o saldo do segmento não acompanha o ritmo de expansão dos empréstimos.
O estoque nacional da poupança gira em torno de R$ 1 trilhão, e a Caixa concentra 40,3% desse total, ante 38,8% um ano antes. O vice-presidente de Finanças e Controladoria, Marcos Brasiliano, atribuiu o avanço principalmente aos juros creditados nas contas, e não à entrada de novos depósitos, e afirmou que o banco é o único que continua aumentando o saldo. Ele explicou ainda que os contratos firmados entre 2020 e o primeiro semestre de 2022, quando a Selic estava em seu menor patamar histórico, foram financiados com a poupança e mantêm juros definidos por décadas.
Para ampliar a oferta, a Caixa passou a recorrer também às Letras de Crédito Imobiliário (LCI), títulos negociados no mercado com custo de captação mais elevado. Em setembro, o saldo dessas letras chegou a R$ 268,7 bilhões, alta de 13,8% em 12 meses. Segundo Brasiliano, o banco poderia manter as taxas atuais se usasse apenas os valores recebidos mensalmente das parcelas dos contratos antigos. Para seguir emprestando no ritmo dos últimos anos, porém, precisa buscar dinheiro adicional no mercado, o que encarece a operação. Ele declarou que o banco até poderia não elevar a taxa, mas precisaria reduzir drasticamente o volume de concessões.
O quadro chama atenção por envolver uma instituição pública federal, cuja política de juros da casa própria influencia diretamente o acesso das famílias ao financiamento da moradia. Enquanto os concorrentes privados já ajustaram suas taxas acima do teto de 12% do SFH, a Caixa mantém a expansão da carteira e admite que a alta do custo de captação pesa sobre a equação. A demora na definição de critérios e de percentuais deixa o mercado sem previsibilidade sobre o valor final que os mutuários deverão pagar.
Brasiliano manifestou preocupação com o efeito de juros mais altos sobre as famílias atendidas pelo Sistema Brasileiro de Poupança e Empréstimo (SBPE). Parte desses clientes poderia migrar para programas de habitação social caso os financiamentos tradicionais fiquem mais caros, o que pressionaria políticas que já atendem demanda elevada. Pelo tamanho de sua participação, uma eventual mudança na Caixa pode repercutir em todo o setor imobiliário, inclusive na construção civil.
De acordo com a instituição, as operações de crédito imobiliário geraram mais de 1,6 milhão de empregos diretos e indiretos nos nove primeiros meses de 2026, além de movimentar obras, infraestrutura e saneamento. O banco destacou que o setor depende de volume estável de crédito para manter essa cadeia em funcionamento.
A Caixa concedeu R$ 180 bilhões em crédito imobiliário em 2023, R$ 223,6 bilhões em 2024 e R$ 246,4 bilhões em 2025. O presidente do banco, Carlos Vieira, espera que o resultado de 2026 fique um pouco acima do registrado no ano passado. Sustentar esse patamar, segundo o próprio banco, dependerá de conseguir recursos suficientes a um custo que ainda não foi definido, e a decisão sobre os juros da casa própria será decisiva para o comportamento dos financiamentos nos próximos meses. Acompanhe mais notícias de economia no Sem Censura e saiba mais sobre o tema no site oficial da Caixa Econômica Federal.