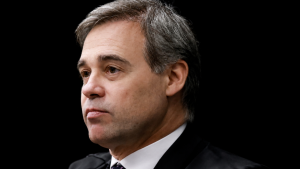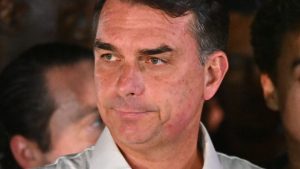
Moraes mantém cancelamento de passaportes e restrições a Flávio Bolsonaro
Em 20 de novembro de 2026, Moraes rejeitou o agravo regimental da defesa de Flávio Bolsonaro, mantendo as medidas cautelares impostas pela Polícia Federal.

As provisões dos bancos brasileiros somaram R$ 49,9 bilhões no terceiro trimestre de 2026, o valor mais alto desde o início da série histórica, no fim de 2006. O levantamento foi feito pela consultoria Elos Ayta com dados de Banco do Brasil, Bradesco, Itaú Unibanco e Santander Brasil, os quatro maiores bancos com ações negociadas na Bolsa. O montante cresceu 19,5% em relação ao mesmo período de 2025 e 9,5% na comparação com o segundo trimestre deste ano, quando as instituições haviam reservado R$ 45,6 bilhões. Os valores são nominais e não consideram a inflação.
O Banco do Brasil teve o maior peso no resultado. Sozinho, registrou R$ 23,2 bilhões em provisões entre julho e setembro, seu maior volume trimestral desde o início da série analisada. O número ficou 20,6% acima do recorde anterior da instituição, registrado no último trimestre de 2025. Com isso, o banco respondeu por 46,5% de todas as provisões dos quatro bancos.
Segundo o levantamento, o BB também concentrou 63,1% do aumento registrado pelo grupo em relação ao terceiro trimestre do ano passado. A instituição ocupa oito das dez primeiras posições no ranking histórico de maiores provisões trimestrais individuais, incluindo as seis maiores. Esse dado mostra que o crescimento não foi distribuído de forma uniforme entre as quatro instituições analisadas.
Para dimensionar o volume atual, a Elos Ayta comparou os números com períodos de forte instabilidade. Durante a crise financeira internacional, no quarto trimestre de 2008, os quatro bancos reservaram R$ 16,9 bilhões para possíveis perdas com crédito. Na recessão brasileira, no terceiro trimestre de 2015, o valor chegou a R$ 27,7 bilhões, e no primeiro trimestre de 2020, início da pandemia, somou R$ 28,4 bilhões.
Pelos cálculos do levantamento, os R$ 49,9 bilhões do terceiro trimestre de 2026 equivalem a aproximadamente 2,9 vezes o montante do fim de 2008 e 1,8 vez o registrado em 2015. Todas as comparações usam valores nominais, sem atualização pela inflação, o que deve ser levado em conta na leitura dos números.
As provisões dos bancos para devedores duvidosos, conhecidas pela sigla PDD, são reservas contábeis que essas instituições constituem para cobrir possíveis perdas em operações de crédito. O indicador ajuda a medir quanto as instituições esperam perder com empréstimos e financiamentos concedidos a clientes. Por isso, a variação da PDD é acompanhada de perto pelo mercado.
Quando essas reservas aumentam, os resultados financeiros dos bancos podem ser pressionados, com impacto sobre os lucros, a rentabilidade e até a distribuição de dividendos. Os dados foram extraídos das demonstrações financeiras trimestrais que as instituições apresentam à Comissão de Valores Mobiliários (CVM).
O aumento das provisões, porém, não significa necessariamente que a inadimplência tenha crescido na mesma proporção. A leitura do indicador depende do tamanho da carteira de crédito de cada banco e do nível de risco das operações realizadas. Sem esses dados detalhados por instituição, o número isolado não permite concluir sobre a qualidade geral dos empréstimos.
O resultado do terceiro trimestre de 2026 registra, assim, o maior volume de reservas para perdas de crédito já levantado pela série analisada pela Elos Ayta, com o Banco do Brasil como principal responsável pelo avanço. Os próximos balanços deverão mostrar se a tendência se mantém ou se os valores recuam. Mais análises sobre economia e mercado financeiro estão disponíveis no portal Sem Censura.